Domain uscg.de kaufen?
Wir ziehen mit dem Projekt
uscg.de um.
Sind Sie am Kauf der Domain
uscg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uscg.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Kriener, Manfred: Fisch in SeenotFisch in Seenot , Kurz vor dem Kipppunkt und noch kaum erforscht: das Ökosystem Meer Es waren mehr Menschen im Orbit als auf dem Meeresboden - ein klares Zeichen, dass es noch viel gibt, das wir nicht über die Ozeane unseres Planeten wissen. Eindeutig ist jedoch, dass nicht mehr viel Zeit bleibt, um die faszinierende Welt unter Wasser zu retten. Die Verschmutzung der Meere und die kontinuierliche Überfischung haben diesem Ökosystem stark zugesetzt. Darf man also überhaupt noch Fisch kaufen, wenn einem Umweltschutz und Nachhaltigkeit am Herzen liegen? Bestseller-Autor Manfred Kriener und der Gewässerökologe Stefan Linzmaier haben sich dieser Frage angenommen. Der Mensch und das Meer: Was die Verfehlungen der Fischereipolitik anrichten Fische aus Aquakultur, nachhaltiges Fischen: Können wir damit unsere Ozeane retten? Schmeckts? Was können wir essen, ohne dem Artenschutz zu schaden? Für bessere Kaufentscheidungen: Grillen, Braten oder Dünsten - 20 Fisch-Arten im Porträt Fische und der Klimawandel: Meeresschutz und die Zukunft unserer Ernährung Genießen ohne schlechtes Gewissen: Ist nachhaltiges Fischen die Lösung? Eigentlich sollte die Rechnung einfach sein: Um die Fischbestände nicht zu gefährden, darf nicht mehr aus dem Wasser entnommen werden, als neu hinzukommt. Leider sind oft andere Interessen als die des Artenschutzes die treibenden Kräfte der Fischereipolitik. Die Autoren zeigen auf, was Verbraucher:innen beim Einkauf an der Fischtheke selbst tun können, um dem Meeresschutz Rechnung zu tragen. Ein augenöffnendes Sachbuch über die Bedeutung des Ökosystems Meer, das Zusammenhänge erklärt und das Bewusstsein für Nachhaltigkeit in der Ernährung weckt! , Stoßdämpferfedern > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Kriener, Manfred~Linzmaier, Stefan, Seitenzahl/Blattzahl: 231, Abbildungen: 10 farb. Abbildungen, 5 farb., Keyword: Kriener; Linzmaier; aal; aal fisch; aquakultur; artenschutz; barsch fisch; ernährung; ernährung fisch; fisch; fisch essen; fisch im bodensee; fisch kaufen; fischarten; fischarten zum essen; fische aus aquakultur; fische buch; fischerei; fischereipolitik; fischzucht; forelle; globale erwärmung; hering fisch; karpfen; klimawandel; klimawandel ernährung; makrele; meer; meer ökosystem; meeresfische; meeresschutz; müll im meer; nachhaltige ernährung; nachhaltiges fischen; nordsee fisch; plastik im meer; sachbuch; sprotten; stör; verschmutzung meere; wildlachs; ökosystem meer; überfischung, Fachschema: Artenschutz~Bedrohte Pflanzen u. Tiere~Naturschutz / Artenschutz~Rote Liste (biologisch)~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit~Meeresfischen~Die Natur: Sachbuch~Populärwissenschaftliche Werke, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Artenschutz, Artensterben, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Blätteranzahl: 234 Blätter, Länge: 209, Breite: 143, Höhe: 22, Gewicht: 340, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Rettung aus Seenot, Biografien von Henning TrüperWie im 19. Jahrhundert die moralische Pflicht entstand, Menschen aus Seenot zu retten – und ob sie heute noch gültig ist Die organisierte Rettung Schiffbrüchiger war untrennbar mit einem neuen moralischen Gebot verbunden. Seit 1824 entstanden, zunächst in Grossbritannien und den Niederlanden, humanitäre Freiwilligenvereinigungen mit nationaler Reichweite zur Rettung von Menschen aus Seenot. Sie bauten Rettungsbootstationen und Freiwilligenmannschaften auf. Innerhalb weniger Jahrzehnte gelang es einem überwiegend städtisch-bürgerlichen Milieu, die Küstenbevölkerung dazu zu bewegen, einen verbindlichen Imperativ anzuerkennen: Die Rettung Schiffbrüchiger musste in jedem Fall versucht werden, fast ohne Rücksicht auf das eigene Leben. Vorher war Schiffbrüchigen meist nur geholfen worden, wenn die Umstände günstig schienen. Weder technische Innovationen des Bootsbaus noch ökonomische Anreize des Bergungswesens noch Neuerungen der Gesetzgebung erklären diesen Wandel. So rückt eine moralische Kultur in den Mittelpunkt, die sich zunehmend aus einzelnen humanitären Anliegen zusammensetzt und bis heute moralische Sprache und Praxis prägt. Erst zu Beginn des 20. Jahrhunderts wird die Rettung aus Seenot zum Gegenstand weiterreichender gesetzlicher Regelungen. Mit der Zeit entsteht eine Rettungspraxis, aus der sich die widersprüchliche Gegenwart – zwischen Humanitarismus und pushback – erklären lässt.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kriener, Manfred: Fisch in SeenotFisch in Seenot , Kurz vor dem Kipppunkt und noch kaum erforscht: das Ökosystem Meer Es waren mehr Menschen im Orbit als auf dem Meeresboden - ein klares Zeichen, dass es noch viel gibt, das wir nicht über die Ozeane unseres Planeten wissen. Eindeutig ist jedoch, dass nicht mehr viel Zeit bleibt, um die faszinierende Welt unter Wasser zu retten. Die Verschmutzung der Meere und die kontinuierliche Überfischung haben diesem Ökosystem stark zugesetzt. Darf man also überhaupt noch Fisch kaufen, wenn einem Umweltschutz und Nachhaltigkeit am Herzen liegen? Bestseller-Autor Manfred Kriener und der Gewässerökologe Stefan Linzmaier haben sich dieser Frage angenommen. Der Mensch und das Meer: Was die Verfehlungen der Fischereipolitik anrichten Fische aus Aquakultur, nachhaltiges Fischen: Können wir damit unsere Ozeane retten? Schmeckts? Was können wir essen, ohne dem Artenschutz zu schaden? Für bessere Kaufentscheidungen: Grillen, Braten oder Dünsten - 20 Fisch-Arten im Porträt Fische und der Klimawandel: Meeresschutz und die Zukunft unserer Ernährung Genießen ohne schlechtes Gewissen: Ist nachhaltiges Fischen die Lösung? Eigentlich sollte die Rechnung einfach sein: Um die Fischbestände nicht zu gefährden, darf nicht mehr aus dem Wasser entnommen werden, als neu hinzukommt. Leider sind oft andere Interessen als die des Artenschutzes die treibenden Kräfte der Fischereipolitik. Die Autoren zeigen auf, was Verbraucher:innen beim Einkauf an der Fischtheke selbst tun können, um dem Meeresschutz Rechnung zu tragen. Ein augenöffnendes Sachbuch über die Bedeutung des Ökosystems Meer, das Zusammenhänge erklärt und das Bewusstsein für Nachhaltigkeit in der Ernährung weckt! , Stoßdämpferfedern > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Kriener, Manfred~Linzmaier, Stefan, Seitenzahl/Blattzahl: 231, Abbildungen: 10 farb. Abbildungen, 5 farb., Keyword: Kriener; Linzmaier; aal; aal fisch; aquakultur; artenschutz; barsch fisch; ernährung; ernährung fisch; fisch; fisch essen; fisch im bodensee; fisch kaufen; fischarten; fischarten zum essen; fische aus aquakultur; fische buch; fischerei; fischereipolitik; fischzucht; forelle; globale erwärmung; hering fisch; karpfen; klimawandel; klimawandel ernährung; makrele; meer; meer ökosystem; meeresfische; meeresschutz; müll im meer; nachhaltige ernährung; nachhaltiges fischen; nordsee fisch; plastik im meer; sachbuch; sprotten; stör; verschmutzung meere; wildlachs; ökosystem meer; überfischung, Fachschema: Artenschutz~Bedrohte Pflanzen u. Tiere~Naturschutz / Artenschutz~Rote Liste (biologisch)~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit~Meeresfischen~Die Natur: Sachbuch~Populärwissenschaftliche Werke, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Artenschutz, Artensterben, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Blätteranzahl: 234 Blätter, Länge: 209, Breite: 143, Höhe: 22, Gewicht: 340, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
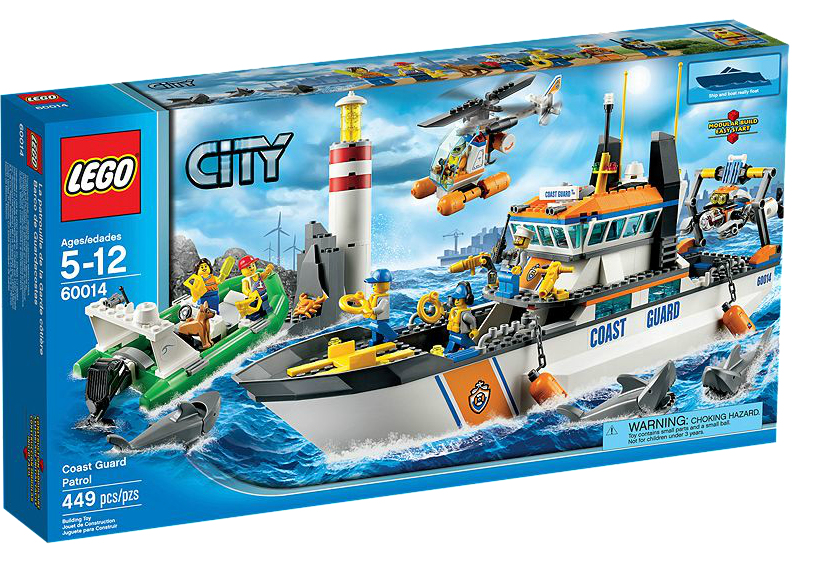
Lego 60014 City - Einsatz für die KüstenwacheLEGO CITY Einsatz für die Küstenwache Hersteller Nr: 60014 Beschreibung LEGO City Küstenwache 60014 Einsatz für die Küstenwache Der LEGO 60014 "Einsatz für die Küstenwache" wird dieses mal besonders spektakulär! Ein Pärchen ist am Leuchtturm in Seenot geraten und nun werden sie in ihrem Schlauchboot von Haien umzingelt. Schnell wird das U-Boot zu Wasser gelassen und auch der Helikopter ist schon unterwegs um die beiden an Bord zu ziehen. Mit den Wasserkanonen werden die Haie in die Flucht geschlagen. Maße Boot: 40x9x20 cm Maße Helikopter: 16x6x7 cm Maße U-Boot: 8x7x3 cm Maße Schlauchboot: 20x8x6 cm Maße Leuchtturm: 6x13x16 cm Maße Hai: 7x3x2 cm Altersempfehlung: 5-12 Jahre Spielwelt: LEGO City Küstenwache Artikelnummer: LEGO 60014 Warnhinweise: ACHTUNG: Nur für den Hausgebrauch. Achtung! Nicht für Kinder unter 3 Jahren geeignet, da Kleinteile verschluckt werden können. Erstickungsgefahr! Mindestalter: 3 Jahre Benutzung unter unmittelbarer Aufsicht von Erwachsenen. ACHTUNG Der Artikel i401,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LEGO® City 60014 Einsatz für die KüstenwacheLasse das Schlauchboot von der Küstenwache reparieren! Einsatz für die Küchenwache am Leuchtturm von LEGO® City! Ein Pärchen ist auf einem sinkenden Schlauchboot in Seenot geraten und ist von drei Haien umzingelt! Lasse das U-Boot vom Boot der Küstenwache ins Wasser, starte den Helikopter und eile den beiden schnell zu Hilfe. Bringe das Pärchen mithilfe der Rettungsringe in Sicherheit, indem du sie an Bord des Helikopters ziehst und die Haie mit den Wasserkanonen in die Flucht schlägst! Enthält 3 Haie und 6 Minifiguren mit Zubehör: Pilot, Kapitän, Besatzungsmitglied, Rettungsschwimmer, Mann und Frau. "• Enthält 6 Minifiguren mit Zubehör: Pilot, Kapitän, Besatzungsmitglied, Rettungsschwimmer, Mann und Frau in Seenot • Mit 2 Wasserkanonen, Vorrichtung zum Zu-Wasser-Lassen des U-Boots, Funkantenne, Helikopter, U-Boot, Schlauchboot, Leuchtturm mit Felsen und 3 Haien • Zubehör umfasst Hund, Krebs, 2 Rettungsringe, 2 Schwimmwesten, Walkie-Talkie, Mütze mit Kopfhörern und Eis • Boot der Küstenwache und Schlauchboot schwimmen wirklich auf dem Wasser! • Starte das U-Boot mit der rotierenden Schraube! • Bringe die Schiffsbrüchigen in Sicherheit, bevor die Haie zuschnappen! • Drehe die Rotorblätter des Helikopters • Das Boot der Küstenwache ist über 20 cm hoch, 40 cm lang und 9 cm breit • Der Helikopter ist über 7 cm hoch, 16 cm lang und 6 cm breit • Das U-Boot ist über 3 cm hoch, 8 cm lang und 7 cm breit • Das Schlauchboot ist über 6 cm hoch, 20 cm lang und 8 cm breit • Der Leuchtturm ist über 16 cm hoch, 13 cm breit und 6 cm lang • Der Hai ist über 7 cm lang, 3 cm breit und fast 2 cm hoch222,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.